1. 英飞凌COO Alexander Gorski在SEMICON Taiwan 2026接受专访,称当前芯片短缺比疫情严重,恢复需要更长时间。
2. 德累斯顿新厂为12英寸功率半导体晶圆厂,覆盖前道薄膜沉积、掺杂及后道封装测试环节,最快2年产能满载。
3. 影响英飞凌自身产能、车用/工业芯片客户,以及功率半导体IDM赛道。
4.为什么值得关注:一座晶圆厂从投产到满载需要2年以上,意味着缺货可能长期存在,客户需提前锁定产能。
[1] [2] [3]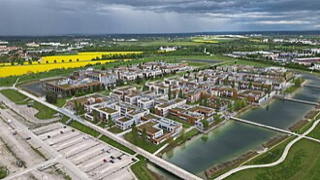





本期核心动态:英飞凌COO警告当前芯片短缺比疫情严重、德累斯顿新厂需2年满载;HBM版图生变,三星市占率跳升、长鑫传小量生产HBM3E,同时中国EUV技术差距被进一步拆解。
1. 瑞银报告分析中国微影技术实力,预计未来2-5年中国可量产浸潤式DUV设备,但EUV专利水平仅相当于ASML 2004年。
2. 微影设备对应流程地图第6步光刻,是把电路图案转移到晶圆上的核心步骤。
3. 影响ASML、中国国产光刻机供应链、先进制程扩产路线。
4.为什么值得关注:EUV是7nm以下制程的必要工具,若中国仅掌握DUV,将难以量产最先进逻辑芯片。
[8]
1. 台积电面临绿电匹配难题,台电沙盒3.0计划预计10月上路,协助企业解决再生能源余电问题。
2. 电力是所有晶圆制造步骤(从晶片制备到【蚀刻】、沉积等)的基础能源,绿电不足会限制扩产。
3. 影响台积电及台湾半导体供应链的净零与产能计划。
4.为什么值得关注:半导体制造极耗电,若绿电匹配机制不解决,先进制程扩产可能因能源约束而放缓。
[9]1. 美国商务部长Lutnick再度施压三星、SK海力士扩大对美投资,并暗示韩国IC出口额超越台湾可能影响关税协议。
2. 虽非直接对应16步中的某一工艺,但晶圆厂资本开支与选址直接改变各环节的【产能布局】。
3. 影响三星、SK海力士的美国建厂计划及韩国半导体出口格局。
4.为什么值得关注:半导体建厂昂贵且周期长,关税与投资施压会迫使企业重新评估扩产地,从而改变全球产能分布。
[7]1. 群联执行长潘健成透露正抢收中系模组厂低价NAND库存,并称原厂表示2027年缺口难以预估,认为扩产致供过于求的想法太天真。
2. NAND Flash制造覆盖存储晶圆前道薄膜沉积、【蚀刻】及后道封装测试。
3. 影响群联、NAND原厂(三星、SK海力士、铠侠、美光)及AI服务器存储供应链。
4.为什么值得关注:模组厂抢库存显示NAND价格可能继续上涨;AI需求让存储原厂即使扩产仍预期供应紧张。
[10]