每日新闻(2026-09-15)
1.发生了什么:Semiconductor Digest指出ALD前驱气体输送必须达到亚毫秒级脉冲精度,系统设计是沉积质量关键。
2.属于产业链哪个环节:对应薄膜沉积/气相沉积步骤,覆盖前驱体脉冲、管路与阀门控制。
3.可能影响的公司或赛道:ASM、TEL、Lam等ALD设备商,以及先进逻辑、DRAM/HBM和3D NAND制造。
4.为什么值得关注:先进制程结构越来越小、深宽比更高,ALD精度直接决定良率与器件一致性。原文
1.发生了什么:Semiconductor Engineering探讨Chiplet系统级封装中,如何监测每个芯片的健康与性能管理成为新规则。
2.属于产业链哪个环节:对应封装与测试环节,尤其是多芯片异构集成的系统级封装。
3.可能影响的公司或赛道:日月光、Amkor等OSAT,以及先进封装设备和测试方案商。
4.为什么值得关注:Chiplet让封装从简单保护壳变成可靠性关键,监控做不好会直接影响AI芯片可用性与寿命。原文
1.发生了什么:Samtec在ECOC与AI Infra Summit上展示,AI系统的铜/光互连从芯片到机架都必须同步扩展带宽,否则加速器算力无法释放。
2.属于产业链哪个环节:对应封装后的板级/系统级互连,属于后道与AI服务器集成。
3.可能影响的公司或赛道:Samtec、安费诺、Molex等连接器/线缆供应商,以及AI服务器厂商。
4.为什么值得关注:算力再强,互连带宽跟不上就像木桶短板,先进互连正成为AI集群性能的新瓶颈。原文
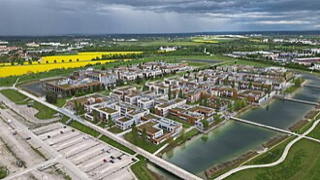
1.发生了什么:英飞凌与SolarEdge扩展合作,开发用于800V DC AI数据中心的【固态断路器SSCB】,中断直流故障速度比机电式快多个数量级。
2.属于产业链哪个环节:属于功率半导体/电源管理配套,不在传统前道16步内,但影响数据中心供电架构。
3.可能影响的公司或赛道:英飞凌、SolarEdge及AI数据中心电源链相关厂商。
4.为什么值得关注:AI数据中心转向高压直流提升效率,固态保护是安全关键,为功率半导体打开新增量。原文


1.发生了什么:英特尔使用ASMLHigh-NA EUV设备处理的晶圆已突破100万片,从设备验证延伸至实际量产;ASML亦宣布在荷兰新建BIC North园区。
2.属于产业链哪个环节:直接对应第6步光刻,是2nm以下先进制程的关键微影技术。
3.影响公司:英特尔、台积电、三星、ASML及光刻胶、掩模、光刻设备零部件供应商。
4.为什么值得关注:High-NA EUV决定未来2nm/1nm图形化能力,英特尔率先量产在先进制程时间竞争上占优,但台积电与三星仍按各自节奏导入。链接
1.发生了什么:美国内存新创Kepler结束隐身,宣布累计融资4.68亿美元,投资者包括【格罗方德、英特尔资本、超微创投】等,目标打造超越HBM/SRAM的新一代AI记忆体。
2.属于产业链哪个环节:属于记忆体制造,目标绕开极紫外光EUV光刻环节,可能涉及新薄膜沉积与材料工艺。
3.影响公司:SK海力士、三星、美光等HBM/DRAM厂商,以及NVIDIA、AMD等AI芯片厂。
4.为什么值得关注:若技术量产可能降低AI记忆体对EUV依赖和成本,改变HBM竞争格局,但目前仍处融资阶段,尚未量产。链接
1.发生了什么:随AI服务器CPO走向量产,光焱科技推出Nightjar光谱成像系统,用于PIC晶圆级检测,可定位局部漏光,将检测推进到【定位、定量、定值】。
2.属于产业链哪个环节:对应第16步测试及封装前的晶圆良率筛查,特别针对硅光子PIC晶圆。
3.影响公司:光焱科技、CPO/硅光子模组厂、AI服务器光互连供应链。
4.为什么值得关注:CPO把光引擎与芯片封装在一起,传统插入损耗测试看不到局部缺陷,晶圆级检测左移可提前筛出高风险晶粒,提升良率。链接
1.发生了什么:Rambus宣布将Caliptra互操作性与硬件安全、密码灵活性和生命周期管理相结合,推出面向AI基础设施SoC的量产级安全根信任方案。
2.属于产业链哪个环节:芯片设计阶段的安全IP/模块,位于前道制造之前的架构设计,但对芯片整体可靠性至关重要。
3.可能影响的公司或赛道:主要利好Rambus,同时对英伟达、AMD等AI SoC供应商提供安全模块授权;加剧与Synopsys、Cadence安全IP竞争。
4.为什么值得关注:AI数据中心面临日益严峻的硬件安全威胁,Root of Trust是芯片可信启动和加密运算的基础。量产级方案意味着AI芯片厂商可以快速集成,加速产品上市。
1.发生了什么:富士通宣布将推出日本开发的MONAKA CPU,面向AI推理,强调更高吞吐量、能效和供应链透明性。
2.属于产业链哪个环节:芯片设计(逻辑芯片),可能采用先进制程;具体制造步骤未知,但涉及晶圆制造和封装测试。
3.可能影响的公司或赛道:对英伟达、AMD等AI推理芯片构成替代性竞争;为台积电、三星等代工厂带来潜在订单;强化日本主权AI供应链。
4.为什么值得关注:日本推进主权AI基础设施,自研CPU可降低对海外芯片依赖。MONAKA强调AI推理效率,若性能达标,将影响亚太AI芯片市场格局。
1.Imec在单次High-NA EUV曝光后做出22nm pitch线条和28nm通孔。
2.属于光刻步骤,前道图形化关键。
3.影响ASML和台积电/英特尔/三星先进逻辑路线。
4.单次曝光可替代多重曝光,降本增效,是2nm以下关键路径。
1.EPC发布白皮书,讨论GaN功率转换在AI数据中心和多轴电机驱动应用。
2.功率半导体器件,关联AI服务器电源管理。
3.利好EPC及AI服务器电源、工业驱动生态。
4.GaN提升效率与功率密度,是AI功耗飙升的关键技术。
1.发生了什么:Navitas宣布以2.328亿美元收购Claros,目标是整合从800V基础设施到AI处理器最后一级电源传输的解决方案。
2.属于产业链哪个环节:功率半导体(GaN/SiC)设计,对应AI服务器电源管理,与封装/测试环节的功耗与散热强相关。
3.可能影响的公司或赛道:直接利好Navitas,冲击英飞凌、TI等电源芯片厂商;下游AI服务器电源模块供应商(如台达、光宝)获得新选择。
4.为什么值得关注:AI数据中心功耗激增,800V高压直流供电成趋势,GaN/SiC器件能显著提升转换效率。收购助Navitas补齐电源管理IC能力,形成完整方案。

1.Google Cloud CEO称服务器两年回本,自研芯片一年回本。
2.支撑数据中心及AI芯片需求,刺激前道制造。
3.Google自研芯片、云资本开支、AI服务器供应链受益。
4.云厂商巨额capex是AI芯片缺货和台积电代工满载主因。
1.发生了什么:全球半导体行业协会SEMI加入欧洲ReSiLient项目,目标降低欧洲对进口硅与SiC原材料的依赖,2026年启动。
2.属于产业链哪个环节:对应最上游晶片/硅晶圆制备及SiC衬底材料环节,是芯片制造的起点。
3.可能影响的公司或赛道:欧洲本地硅/SiC衬底供应商,以及ST、英飞凌等IDM和SiC器件厂。
4.为什么值得关注:欧洲扩产目前卡在原料进口,该联盟若落地可补齐前道原材料短板,改变SiC供应链格局。原文

1.发生了什么:台积电3nm/2nm先进制程及CoWoS先进封装产能供不应求,AWS放大自研AI芯片投片,联发科、TPU产能配置出现调整。
2.属于产业链哪个环节:对应前道光刻-先进制程与后道先进封装两个关键瓶颈。
3.影响公司:台积电、NVIDIA、苹果、AWS、联发科、Google及先进封装设备材料厂。
4.为什么值得关注:客户订单变化直接牵动设备材料需求,2027年手机SoC可能延续制程分流策略。链接
1.发生了什么:环球晶宣布意大利诺瓦拉厂8英寸产线火警后部分复工,关键厂务系统恢复,磊晶制程恢复运作并已首批产品出货。
2.属于产业链哪个环节:对应16步最前端的晶圆制备及磊晶/外延环节,是硅晶圆和磊晶片供应。
3.影响公司:环球晶、8英寸晶圆代工厂、车用/功率半导体客户。
4.为什么值得关注:8英寸硅晶圆和磊晶片是电源、车用芯片关键材料,复工提前有助于缓解相关供应链紧张。链接
1.MacDermid Alpha发布无PFAS铜填充die attach浆料,替代银方案。
2.属于封装步骤,连接芯片与基板/引线框。
3.利好印度封装厂和MacDermid Alpha材料业务。
4.银价高和环保限制推动替代,铜浆降本但需验证可靠性。
1.存储涨价导致单板计算机成本飙升,树莓派从15美元涨至60美元。
2.属于供应链价格传导,存储是SBC关键元件。
3.影响SBC厂商、DRAM原厂、教育/工业终端。
4.内存景气对下游挤出效应明显。
1.发生了什么:Omdia数据显示2Q26全球半导体收入环比增长31.4%至4250亿美元创纪录,反映芯片市场需求强劲。
2.属于产业链哪个环节:覆盖从设计、晶圆制造到封测的全产业链景气,不聚焦单一环节。
3.影响公司:半导体制造、设计、设备及材料全行业,尤其AI相关厂商。
4.为什么值得关注:收入创新高显示AI需求仍在拉动全行业增长,为设备材料和产能扩张提供基本面支撑。链接
1.芯片市场月度年化增速创历史新高,远超2000年6月59.3%和2010年1月66.6%。
2.影响【整条制造链】产能与库存规划。
3.存储/逻辑/模拟芯片厂、代工厂扩产节奏。
4.高增速或含重复下单,需警惕库存修正。