每日新闻(2026-09-10)

1.Xanadu与ASML宣布合作,开发用于光子量子硬件的先进光刻工艺。
2.属于核心工艺光刻环节,将ASML的高精度图形化能力用于光子集成电路。
3.影响Xanadu、ASML,以及光子量子计算与硅光芯片赛道。
4.光刻是传统芯片制造的核心步骤,但光子量子芯片对波导和干涉器精度要求极高,该合作有望把成熟光刻技术导入量子硬件,降低制造成本。
1.Panmnesia与Meta联合提出CXL互联架构,使AI数据中心可像单一芯片一样调度内存资源,相关论文入选Nature Reviews Electrical Engineering。
2.涉及先进封装之外的系统级互连,通过CXL协议突破内存墙,与HBM、DRAM池化相关。
3.影响CXL控制器/IP厂商、存储厂商、云服务商,以及AI服务器内存扩展赛道。
4.AI模型越来越大,单卡显存不够用,CXL让CPU/加速器共享大容量内存,类似给数据中心的“内存总线”加宽,对HBM和DRAM配置影响深远。
1.Nordson Test & Inspection指出,依赖人工目检已成为晶圆厂的瓶颈,智能传感正在改变过程控制。
2.属于晶圆制造中反复进行的【检测与量测】环节,贯穿薄膜沉积、光刻、蚀刻、CMP等步骤之间。
3.影响KLA、Nordson等检测设备商,以及追求良率提升的晶圆厂。
4.芯片制造有数百道工序,每道之后都要检查;智能传感替代人工判断,可更快发现缺陷,减少Wafer报废,直接决定良率和成本。
1.Semiconductor Digest介绍一种非破坏性方法,可定位先进封装中无热、无光、无结构异常的开路缺陷。
2.属于测试环节,对应封装后的失效分析流程。
3.影响先进封装厂、测试设备商,以及AI芯片(CoWoS、Chiplet)封装可靠性赛道。
4.开路缺陷在先进封装中极难查找,传统手段常需破坏样品;新方法可在不破坏封装的情况下定位故障,有助于提升复杂封装的良率与可靠性。
1.Reddit工程师揭示其HDL Coder生成的FIR带通滤波器实际只输出符号位,错误潜伏6年,自生成testbench未能发现。
2.属于芯片设计前端的验证环节,不直接对应制造流程,但决定RTL代码正确性。
3.影响使用MathWorks HDL Coder、FPGA/ASIC设计团队,以及验证方法学赛道。
4.生成工具的自验证只保证“模型与实现一致”,不能保证“实现正确”;需独立参考模型和输出多样性检查,对芯片设计新人极具警示意义。


1.发生了什么:SK海力士与三星均规划2028年将High-NA EUV导入DRAM量产,继1c/1d DRAM竞争后进入0x nm级微缩;Intel/台积电进度更早,EUV竞争进入效率与成本阶段。
2.属于产业链哪个环节:对应前道光刻步骤,以更高数值孔径EUV缩小存储单元尺寸,设备、光罩、光阻需求同步升级。
3.可能影响的公司或赛道:ASML High-NA设备、南韩记忆体双雄、DRAM材料与光罩供应链。
4.为什么值得关注:High-NA EUV从逻辑先进制程延伸至DRAM,意味着存储微缩竞赛不再只靠堆叠,新入行者可从DRAM理解光刻技术扩散。
1.发生了什么:南韩代工厂DB HiTek完成8吋晶圆的1200VSiC功率半导体制程验证,目标2027年量产;英飞凌、意法、安森美以Grid-to-Core策略抢AI数据中心供电商机。
2.属于产业链哪个环节:涉及功率器件制造的晶片/衬底、外延、掺杂、薄膜沉积等步骤,8吋取代6吋提升产出。
3.可能影响的公司或赛道:DB HiTek、Wolfspeed、SK Siltron等SiC供应链,800V HVDC/电动车/资料中心电源。
4.为什么值得关注:AI数据中心电源升级带动SiC/GaN需求,8吋SiC是降本关键,新入行者可理解功率半导体如何进入代工量产时代。
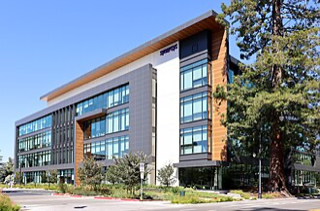
1.发生了什么:EDA大厂Synopsys采用三星2nm制程完成设计实证,将NPU晶粒面积缩小22%,并计划扩大南韩先进制程与AI半导体业务。
2.属于产业链哪个环节:对应光刻、DTCO设计/制程协同,直接影响芯片面积与成本。
3.可能影响的公司或赛道:三星晶圆代工、南韩AI芯片公司、Synopsys及EDA工具生态。
4.为什么值得关注:2nm时代更依赖EDA与代工共优化,面积缩减22%对功耗与成本很关键,新入行者可了解先进节点不只有设备,还有设计协同。
1.Synopsys与A*STAR IME合作开发先进封装与Chiplet架构仿真技术。
2.对应后道封装环节,尤其2.5D/3D与Chiplet集成前的多物理场仿真。
3.影响EDA工具链及台积电CoWoS、三星I-Cube等先进封装设计用户。
4.封装复杂度激增,仿真驱动开发可减少试错、提升良率。

1.发生了什么:HPCWire解析【高通】高带宽计算(HBC)战略,目标为AWS定制AI加速器。
2.涉及AI加速器架构与内存子系统,最终芯片需先进封装整合逻辑与高带宽内存。
3.影响AWS自研芯片、博通/Marvell等定制ASIC竞争,以及英伟达推理市场。
4.高通把手机低功耗设计经验用于数据中心AI芯片,值得关注HBC与1.6Tbps光互连。
1.进入亚2nm,离散工艺步骤加速合并。
2.属【前道制造】环节,涉及光刻、【蚀刻】、薄膜沉积重组。
3.影响台积电三星Intel及设备/EDA商。
4.新人理解:为在更小尺度刻出精确图形,需多步骤“组合技”,对设备与工艺控制要求更高。
1.AI加速器功耗进入1kW级,传统ATE测试难保真实负载可靠性。
2.属测试环节(流程地图第16步),延伸至DFT设计和系统级监控。
3.影响NVIDIA、测试设备商及数据中心运营商。
4.新人理解:芯片出厂测试通过不代表上线不“带病工作”,须在设计阶段加入可测试性并持续监测。
1.用皮秒超声结合反射率监控SiCr薄膜沉积,并推出专用过程检测器。
2.属薄膜沉积与计量/过程控制环节。
3.影响BCD芯片厂、沉积设备商及在线计量供应商。
4.新人理解:皮秒超声像给晶圆做“B超”,能实时发现厚度漂移,减少废片。
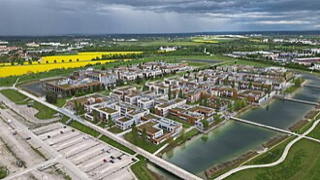
1.英飞凌与SolarEdge合作推进800VDC数据中心用【固态断路器】。
2.属功率半导体应用,与背面金属化/封装及功率器件设计相关。
3.影响英飞凌、SolarEdge及AI数据中心电源架构商。
4.新人理解:800V直流供电更省电,但短路需微秒级切断,用半导体“电子开关”可快速保护系统。
1.提出面向AI优先半导体运营的架构,制造数据仅少量被分析。
2.属【晶圆制造全流程】数据管理,可覆盖沉积、光刻、蚀刻、CMP。
3.影响晶圆厂IT/自动化、设备商数据分析平台。
4.新人理解:产线海量数据存着不用,AI可将其变成良率线索,相当于给产线装“大脑”。
1.IQE公布2026上半年营收£64.6m,同比增长43%,超出预期。
2.属于晶圆制备前的外延片环节,为化合物半导体(GaAs/InP/GaN等)提供衬底材料。
3.可能影响IQE及其客户,涉及AI数据中心光模块、3D传感、无线射频、国防等赛道。
4.外延片是决定光电子和射频芯片性能的基础材料,AI数据中心对高速光互连的需求正直接拉动外延片出货,反映化合物半导体景气上行。
1.发生了什么:高通宣布与AWS多世代合作开发客制化AI推理芯片与高频宽光学互连,8-K披露授予AWS认股权证,采购与股权绑定加深合作关系。
2.属于产业链哪个环节:属于芯片设计与系统整合,关键互连1.6Tbps光互连涉及后段封装与测试。
3.可能影响的公司或赛道:联发科、世芯、AWS自研芯片生态,NVIDIA在AI推理/网络市场的地位。
4.为什么值得关注:AI芯片竞争从GPU扩至CPU、推理、网络与光互连,股权绑定模式可能改变云端大厂采购逻辑,新入行者可看到软硬整合新趋势。
1.发生了什么:Amkor宣布启动美国亚利桑那州先进封装与测试园区二期扩建,新增6万平方米无尘室,园区总无尘室规模达9.3万平方米,投资加码120亿美元。
2.属于产业链哪个环节:后段封装与测试步骤,主要扩充AI芯片所需先进封装产能。
3.可能影响的公司或赛道:台积电亚利桑那客户、NVIDIA/AMD/苹果等先进封装需求,美国本土封测供应链。
4.为什么值得关注:先进封装是AI芯片关键瓶颈,美国正同步补足前道与后道产能,新入行者可看到封装园区与晶圆厂同样重要。
1.ADI将收购Alif Semiconductor,结合自身传感与Alif的AI原生处理器。
2.属芯片设计/产品环节,为后续流片与封装测试定义需求。
3.影响NXP、ST、瑞萨等边缘AI MCU厂商,车用/工业IoT竞争升温。
4.边缘AI下沉,MCU+NPU融合路线获大厂加码。


1.发生了什么:供应链传NVIDIA加价包下主流测试介面厂的探针卡与测试座产能,排挤部分研发验证需求,台积电及芯片厂启动多元供应商验证;汉测薄膜式探针卡小量出货。
2.属于产业链哪个环节:对应16步流程最后一步测试,探针卡/测试座是晶圆与成品测试的关键治具与耗材。
3.可能影响的公司或赛道:颖崴、汉民测试、旺矽等测试介面厂,台积电、NVIDIA与其他AI芯片客户。
4.为什么值得关注:测试产能成为AI芯片出货的隐形瓶颈,新入行者可理解晶圆做好后仍有测试卡关风险,扩产与多元供应链非常重要。
1.SK启方半导体与Elmos签订长期协议,130nm车用晶圆供应延续至2037年。
2.属前道晶圆制造中的成熟制程代工环节,覆盖光刻、蚀刻、薄膜沉积等循环工艺。
3.影响SK启方半导体产能绑定、Elmos车用芯片供应,以及成熟制程代工竞争。
4.车用芯片长期协议锁定产能,说明成熟制程晶圆仍然紧缺。
1.Reddit业内讨论梳理半导体用【难熔金属】(Ti、W、Mo)供应商,提及Plansee及行业挑战。
2.对应前道溅射和CVD环节,Ti/W/Mo用于接触、通孔填充、栅极金属及新兴钼互连。
3.影响Plansee等靶材/前驱体供应商,以及先进逻辑、3D NAND设备与材料用户。
4.属社区讨论而非正式新闻,但反映业界对关键金属供应韧性的关注。
1.文章指出半导体竞争优势正从单芯片转向系统级能力。
2.属【供应链/生态协作】环节,覆盖设计到封测上下游。
3.影响台积电三星Intel及系统公司。
4.新人理解:光做好芯片不够,还要绑定设备、材料、封装产能与大客户,抱团才能扛周期。
1.IDC白皮书指出,AI基础设施中持久存储需求将随数据复合增长。
2.对应存储芯片制造/封装测试,涉及NAND/HDD企业级产品。
3.利好西部数据、希捷、美光、三星、SK海力士等存储厂及数据中心SSD供应链。
4.AI行情从HBM/GPU外溢到企业存储,长期数据保存成为新瓶颈。