每日新闻(2026-09-07)


1. 三星HBM市占率单季大增12个百分点至33%,仍落后SK海力士的50%;SK海力士评估光州与龙仁投资双轨并行;市场消息称长鑫启动HBM3E小量生产。
2. HBM涉及【DRAM存储晶圆制造】与TSV先进封装,对应流程地图后道封装步骤。
3. 影响三星、SK海力士、【长鑫存储】以及AI加速器/GPU供应链。
4.为什么值得关注:HBM是AI芯片旁的高速内存堆叠,HBM3E量产能力决定谁能供应AI算力最关键存储。

1. 瑞银报告分析中国微影技术实力,预计未来2-5年中国可量产浸潤式DUV设备,但EUV专利水平仅相当于ASML 2004年。
2. 微影设备对应流程地图第6步光刻,是把电路图案转移到晶圆上的核心步骤。
3. 影响ASML、中国国产光刻机供应链、先进制程扩产路线。
4.为什么值得关注:EUV是7nm以下制程的必要工具,若中国仅掌握DUV,将难以量产最先进逻辑芯片。


1.发生了什么:SemiWiki对比三大厂先进封装路线,涵盖台积电CoWoS/SoIC、英特尔EMIB/Foveros、三星I-Cube/X-Cube等主流方案。
2.产业链环节:对应制造流程第15步封装,是Chiplet集成的关键环节。
3.可能影响的公司或赛道:台积电、英特尔、三星,以及英伟达、AMD等AI芯片设计公司。
4.为什么值得关注:晶体管微缩放缓,先进封装成为性能提升核心,新入行者需理解不同厂技术差异。
1.发生了什么:Synopsys扩展CXL 4.0IP产品组合,满足AI基础设施对内存容量和带宽的迫切需求。
2.产业链环节:属于芯片设计IP,间接影响系统级内存互连,不完全对应制造流程。
3.可能影响的公司或赛道:Synopsys、AI芯片设计公司(英伟达、AMD等)、服务器OEM厂商。
4.为什么值得关注:CXL是突破内存墙的关键互连技术,AI服务器对内存池化需求旺盛,该技术有望加速落地。
1.发生了什么:铠侠(Kioxia)宣布推出通过CXL接口连接NAND闪存来扩展AI计算设备内存的方案,用闪存替代部分DRAM角色。
2.属于产业链哪个环节:该方案属于存储芯片设计与系统架构,对应制造流程中的【存储芯片制造】及封装测试,但更侧重系统级内存扩展。
3.可能影响的公司或赛道:直接影响存储原厂如铠侠、三星、SK海力士,以及AI服务器和CXL生态厂商Astera Labs等。
4.为什么值得关注:AI工作负载对内存容量需求激增,DRAM昂贵且供不应求,用NAND闪存通过CXL扩展内存可降低成本、提升容量。
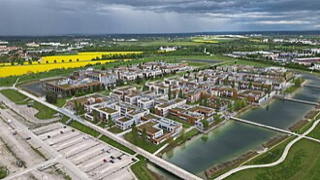
1. 英飞凌COO Alexander Gorski在SEMICON Taiwan 2026接受专访,称当前芯片短缺比疫情严重,恢复需要更长时间。
2. 德累斯顿新厂为12英寸功率半导体晶圆厂,覆盖前道薄膜沉积、掺杂及后道封装测试环节,最快2年产能满载。
3. 影响英飞凌自身产能、车用/工业芯片客户,以及功率半导体IDM赛道。
4.为什么值得关注:一座晶圆厂从投产到满载需要2年以上,意味着缺货可能长期存在,客户需提前锁定产能。
1.发生了什么:化合物半导体外延片供应商IQE上半年收入同比增长43%至6460万英镑,调整后EBITDA达600万英镑;同时KnowMade报告显示RFGaN专利申请活动放缓,技术走向成熟;Modelithics发布新版Qorvo GaN仿真模型库。
2.属于产业链哪个环节:外延片制造属于晶圆制备前道环节(步骤1前的外延生长),是化合物半导体芯片的核心材料。
3.可能影响的公司或赛道:IQE、Qorvo等GaN射频器件厂商,以及5G、国防、卫星通信等下游。
4.为什么值得关注:IQE业绩强劲验证化合物半导体需求,而专利活动放缓表明RF GaN技术进入产业成熟期,竞争转向成本与规模。
1.发生了什么:Everspin与Teledyne HiRel达成战略合作,将256MbSTT-MRAM用于Teledyne的军工航空存储产品。
2.属于产业链哪个环节:MRAM属于新型非易失存储器,制造涉及特殊磁性材料沉积与蚀刻,对应薄膜沉积和【蚀刻】步骤。
3.可能影响的公司或赛道:Everspin、Teledyne HiRel,以及军用航空电子、抗辐射存储等利基市场。
4.为什么值得关注:MRAM兼具速度与非易失性,在极端环境下可靠性高,此次合作是MRAM在军工领域商业化的标志性进展。
1. 台积电面临绿电匹配难题,台电沙盒3.0计划预计10月上路,协助企业解决再生能源余电问题。
2. 电力是所有晶圆制造步骤(从晶片制备到【蚀刻】、沉积等)的基础能源,绿电不足会限制扩产。
3. 影响台积电及台湾半导体供应链的净零与产能计划。
4.为什么值得关注:半导体制造极耗电,若绿电匹配机制不解决,先进制程扩产可能因能源约束而放缓。
1.发生了什么:Manz Asia与SUSS MicroTec宣布战略合作,结合喷墨打印与半导体工艺,加速先进封装量产方案。
2.产业链环节:对应制造流程第15步封装,可应用于再布线、凸点等工艺。
3.可能影响的公司或赛道:Manz Asia、SUSS MicroTec,以及日月光、台积电等封装厂。
4.为什么值得关注:喷墨技术有望降低封装成本并提升设计灵活性,是先进封装工艺创新方向。
1.发生了什么:SEMI数据显示2026年第二季度全球半导体设备销售额达405.3亿美元,同比增长23%。
2.产业链环节:覆盖前道晶圆制造全部设备环节(清洗、光刻、蚀刻、沉积、CMP等)及后道封装测试设备。
3.可能影响的公司或赛道:ASML、应用材料、泛林、东京电子等设备巨头,以及台积电、三星、英特尔等晶圆厂。
4.为什么值得关注:设备支出是晶圆厂扩产的先行指标,23%增长反映AI驱动下行业扩产信心仍强。
1. 美国商务部长Lutnick再度施压三星、SK海力士扩大对美投资,并暗示韩国IC出口额超越台湾可能影响关税协议。
2. 虽非直接对应16步中的某一工艺,但晶圆厂资本开支与选址直接改变各环节的【产能布局】。
3. 影响三星、SK海力士的美国建厂计划及韩国半导体出口格局。
4.为什么值得关注:半导体建厂昂贵且周期长,关税与投资施压会迫使企业重新评估扩产地,从而改变全球产能分布。
1. 群联执行长潘健成透露正抢收中系模组厂低价NAND库存,并称原厂表示2027年缺口难以预估,认为扩产致供过于求的想法太天真。
2. NAND Flash制造覆盖存储晶圆前道薄膜沉积、【蚀刻】及后道封装测试。
3. 影响群联、NAND原厂(三星、SK海力士、铠侠、美光)及AI服务器存储供应链。
4.为什么值得关注:模组厂抢库存显示NAND价格可能继续上涨;AI需求让存储原厂即使扩产仍预期供应紧张。
1.发生了什么:7月全球半导体销售额达1468亿美元,同比增长135.1%;韩国8月半导体出口额达466.5亿美元,同比增长209%,占韩国出口47.5%。
2.属于产业链哪个环节:反映整体半导体市场需求,覆盖从【晶圆制造】到封装测试的全产业链出货。
3.可能影响的公司或赛道:全球半导体公司,尤其是存储、逻辑芯片厂商如三星、SK海力士、台积电等。
4.为什么值得关注:如此高的同比增速部分由于去年基数低,但绝对金额创纪录,显示AI驱动的半导体景气持续。
1.发生了什么:TrendForce数据显示,前五大企业级SSD品牌Q2收入达375.9亿美元,环比增长103.6%,其中三星143.5亿、SK海力士86.3亿。
2.属于产业链哪个环节:SSD核心是NAND闪存芯片,对应制造流程中的【存储芯片制造】及封装测试。
3.可能影响的公司或赛道:三星、SK海力士、铠侠、美光等NAND原厂,以及企业存储、AI服务器供应链。
4.为什么值得关注:SSD收入暴增反映AI服务器对高速存储需求旺盛,NAND供需趋紧,可能推动后续涨价和扩产。
1.发生了什么:Dell'Oro报告称,2026年Q2【AI后端网络】交换机销售额首次超过【前端网络】,成为市场拐点。
2.属于产业链哪个环节:网络交换机芯片属于逻辑芯片,其需求影响【晶圆制造】和先进封装。
3.可能影响的公司或赛道:博通、英伟达、Marvell等网络芯片厂商,以及交换机设备商。
4.为什么值得关注:AI集群规模扩大使后端网络(GPU间互联)成为瓶颈,交换机需求爆发反映AI算力扩张进入新阶段。