每日新闻(2026-06-23)
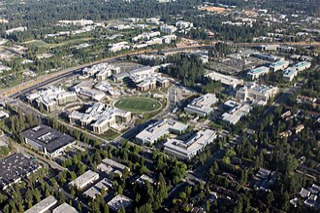
1. 发生了什么:微软宣布在得克萨斯州建设新的数据中心园区,新增约2吉瓦(GW)容量,为其历史上最大的单次容量扩张。
2. 属于产业链哪个环节:终端【算力需求】拉动,直接刺激服务器CPU、AI加速器及HBM内存的采购。
3. 可能影响的公司或赛道:英伟达、AMD、英特尔等AI芯片供应商,以及提供相应CoWoS先进封装的台积电都将面临更大的产能压力。
4. 为什么值得关注:2GW是极其夸张的数字,单次扩张即达到超大规模水平,意味着对芯片的后续订单将是海啸级别,可能加剧高端制程和封装的紧缺。
1. 发生了什么:IVWorks专有的reGaN选择性再生长技术,成功研发出工作频率达742GHz的氮化镓(GaN)高电子迁移率晶体管(HEMT)。
2. 属于产业链哪个环节:涉及晶圆制备与掺杂/薄膜沉积的化合物半导体工艺,是射频半导体领域的重大突破。
3. 可能影响的公司或赛道:影响高频通信、雷达和未来6G等射频应用;对GaN-on-SiC等材料供应链是利好。
4. 为什么值得关注:742GHz刷新了GaN器件的高频纪录,远超当前5G毫米波需求,展示了GaN在未来太赫兹通信和感知领域的应用潜力。
1. 发生了什么:业内探讨通过AI原生的虚拟芯粒方法,利用“左移、上移、外移”策略,加速2.5D/3D异构集成芯粒的采用。
2. 属于产业链哪个环节:直接影响封装与芯片设计环节,试图解决芯粒在复杂封装下的设计和验证难题。
3. 可能影响的公司或赛道:台积电、英特尔等拥有先进封装技术的代工厂,以及EDA工具厂商,将更早实现复杂芯粒系统的协同设计。
4. 为什么值得关注:芯粒推广的瓶颈在于设计太复杂,引入AI技术是为了降低设计门槛与成本,这将加速Chiplet从少数大厂走向更广泛芯片公司的进程。


1. 发生了什么:ASML、台积电、imec联合展示了基于二维材料(2D材料)的晶体管在300mm晶圆上的集成路线,为后硅基时代做准备。
2. 属于产业链哪个环节:属于前道制造中的光刻、【蚀刻】、薄膜沉积等核心步骤,旨在替换传统硅基沟道材料。
3. 可能影响的公司或赛道:台积电、三星、英特尔等先进制程厂商及EUV光刻机供应商ASML。
4. 为什么值得关注:当制程微缩到1nm以下,传统硅材料将触及物理极限。2D材料是实现CFET及更先进晶体管架构的关键技术储备,决定了逻辑芯片的终极路线。参考链接

1. 发生了什么:ASML工程师奔赴三星美国德州泰勒厂,全力支持其2nm制程在2027年实现量产的目标。
2. 属于产业链哪个环节:核心在于前道的光刻步骤,极大概率涉及High-NA EUV光刻机的安装、调试与工艺适配。
3. 可能影响的公司或赛道:三星代工欲借此追赶台积电,争夺AMD、英伟达等大客户的先进制程订单。
4. 为什么值得关注:这显示不止台积电,三星也在疯狂推进先进制程。大批ASML工程师驻场说明良率提升是当前最大难关,这是芯片制造从“能做出”到“能赚钱”的关键一步。
1.研究人员提出重新设计High-NA EUV光刻的照明和投影光学系统,可提高光刻精度
2.属于产业链光刻环节(步骤6),直接影响曝光系统性能
3.可能影响ASML及台积电、三星等先进逻辑芯片制造商的下一代设备路线
4.为什么值得关注:当前High-NA EUV设备极其昂贵且复杂,任何光学系统改进都可能降低系统复杂度或提升良率,对延续摩尔定律至关重要
1.Semiconductor Today报道了增加钝化层可提升AlGaN功率器件性能的新研究
2.属于GaN功率器件制造中的钝化层沉积步骤,影响器件耐压与可靠性
3.主要影响GaN功率半导体厂商如英飞凌、纳微、EPC等
4.为什么值得关注:GaN在快充、数据中心电源等领域应用快速扩张,钝化技术是提升可靠性和进入汽车等严苛场景的关键
1. 发生了什么:因2nm和3nm先进制程需求极度紧张,台积电已将28nm产能缩减25%。
2. 属于产业链哪个环节:核心【晶圆制造】环节,涉及先进制程与成熟制程的产能再分配。
3. 可能影响的公司或赛道:为联电、先锋国际等成熟制程代工厂创造转单机遇;先进制程客户(苹果、英伟达等)供应保障度受考验。
4. 为什么值得关注:这是典型的产能挤出效应,表明先进制程扩产正挤占成熟产线资源,可能导致电源管理芯片、MCU等成熟制程产品供应趋紧。
1. 发生了什么:群联CEO表示NAND Flash缺货看不到尽头,订单已排至2027年Q2;AI持续排挤记忆体产能,三星/SK海力士获利预测暴增。
2. 属于产业链哪个环节:直接影响硅晶圆制备后的存储芯片制造及后段的封装与测试环节,HBM扩产挤占了标准型存储的产能。
3. 可能影响的公司或赛道:三星、SK海力士、群联等存储原厂及主控厂商获利大增,但手机/PC等下游厂商面临缺货与成本压力。
4. 为什么值得关注:AI不仅消耗HBM,还通过排挤效应导致NAND和标准DRAM严重短缺,这意味着从晶圆厂到封装厂的产能分配正发生不可逆的结构性转变。

1.三星电子宣布HBM4成为行业首款营收超10亿美元的产品,距2月首家量产仅4个月,抢占了窗口期。
2.产业链环节对应前道DRAM制造与后道先进封装(堆叠键合),尤其是HBM4的混合键合技术。
3.直接竞争对手SK海力士则选择放缓HBM4产线转换,将资源转到利润更高的通用DRAM,因其HBM份额已超40%且盈利能力被通用DRAM反超。
4.分化反映出AI内存竞争正从单纯技术卡位转向利润与产能的再平衡,下游英伟达等客户的下一代Rubin芯片产量预期下调,也缓解了海力士的紧迫感。
1.台积电计划在中科二林园区投资数百亿新台币,新建一座专注CoWoS-L的先进封装厂,AP5B厂设备预计2026年底前移入。
2.对应核心制造步骤的封装环节,CoWoS是AI GPU关键封装平台,此扩产直接提升先进封装产能。
3.同时合作伙伴矽品也在同一园区申请第8座工厂,总投资超1000亿新台币;台积电还派员考察面板厂友达的旧厂,拟收购改造以缩短建厂周期。
4.封装产能至今仍是AI芯片供应的主要瓶颈,台积电这一系列动作旨在满足英伟达等客户对CoWoS-L的长期需求,稳固其先进封装霸权。


1.联发科赢得谷歌下一代TPU v9主要设计订单,因为博通原定的448G SerDes遇到信号、功耗与散热挑战,量产延迟。
2.属于芯片设计阶段的IP与定制化SoC服务,涉及高速串行接口(SerDes)与计算芯片(Compute Die)的整合。
3.谷歌因此转向过渡性的336G SerDes规格;联发科不仅负责底层芯片设计,据传还在为TPU开发一种CPU来处理训练/推理工作负载切换。
4.这表明定制化AI加速器设计领域,联发科正从单纯供货升级到核心处理器IP开发,可能改变谷歌与博通长期绑定关系,也有助于联发科切入数据中心芯片。
1. 发生了什么:中国商务部将10家美国实体列入出口管制清单,禁止向其出口两用物项,并禁止其在华转让技术。
2. 属于产业链哪个环节:影响整个供应链,特别是依赖中国原材料或市场的美国半导体设备、材料及芯片公司。
3. 可能影响的公司或赛道:可能涉及特定美国军工或高科技企业的在华业务,也可能作为对美出口管制的对等反制措施,加剧供应链不确定性。
4. 为什么值得关注:这是中美科技博弈的又一升级,任何涉及敏感技术的跨国物料和设备流动都可能面临双向封锁的风险,迫使企业加速供应链“去风险化”。
1. 发生了什么:台系IC设计龙头【联发科】向客户发出涨价信件,标志着芯片涨价潮已全面席卷半导体市场,供给吃紧产品优先调涨。
2. 属于产业链哪个环节:属于封装与测试后的成品芯片销售环节,但根源在于上游【晶圆制造】产能的极度紧缺。
3. 可能影响的公司或赛道:联发科、高通等IC设计大厂,以及手机、平板、IoT终端等下游设备制造商。
4. 为什么值得关注:继存储涨价后,系统级芯片跟进调价,证实了先进制程与成熟制程双双吃紧的现状。新人需知:IC设计公司无自有工厂,涨价意味着其向上游台积电拿晶圆的成本大幅增加。

1. 发生了什么:英特尔积极深化与台湾半导体供应链合作,预计10月扩大交流规模,参与厂商涵盖设备、清洗、检测等多家厂商。
2. 属于产业链哪个环节:涉及前道清洗、【蚀刻】、CMP等多项核心步骤的设备与材料供应。
3. 可能影响的公司或赛道:中勤、奇鼎、公準、鈦昇等台湾半导体设备/材料商有望扩大出货,强化英特尔代工扩产的基础。
4. 为什么值得关注:英特尔加速发展晶圆代工业务,必须依赖外部设备商。频繁与台厂交流预示着其正重构供应链,试图复制台积电的本土化生态圈来提升良率与产能。
1. 发生了什么:AI算力建设推动磷化铟(InP)光通讯元件需求激增,但6英寸基板技术与供应成主要瓶颈,限制了产能扩张。
2. 属于产业链哪个环节:严格来说属于化合物半导体领域,对应流程地图的晶片(硅晶圆制备)环节,即衬底材料的制造瓶颈。
3. 可能影响的公司或赛道:Coherent、Lumentum等光通讯龙头,以及AWS、英伟达等需要高速光互连的AI数据中心巨头。
4. 为什么值得关注:AI训练需要海量数据高速传输,电信号逐渐力不从心,硅光子与光通讯是突破瓶颈的关键。6英寸衬底短缺将直接拖慢800G/1.6T光模块的出货节奏。

1.意法半导体(STMicro)已通知客户,将从6月28日起对MCU(微控制器)实施新一轮涨价。
2.属于芯片制造环节的后道封装测试及前道代工成本上涨传导,最终影响工业、汽车与消费电子终端。
3.消息带动台湾MCU厂盛群、伟诠电、松翰股价上涨;全球主要MCU供应商如恩智浦、微芯等也可能跟进。
4.继存储、晶圆代工涨价后,MCU价格上调表明半导体成本压力仍在向非AI类芯片扩散,入门从业者需留意成熟制程物料的供给紧张。
1.Amazon AWS搭载最新Trainium3AI芯片的服务器将于7月进入量产,第三、四季度及明年首季集中交付。
2.涉及芯片的【晶圆制造】(由台积电等代工)与后端封装/系统组装(L6由智邦,L11由纬颖负责),冷却与导轨等供应链同步升温。
3.ASIC服务器出货量今年预估年增64.2%,AWS市占约20.4%,仅次于谷歌(46%),带动广达、纬颖等台湾ODM厂。
4.云厂商自研AI芯片的规模量产,正加速对英伟达GPU的替代,也为半导体从业者揭示了另一条高增长赛道——定制ASIC与配套服务器供应链。
1.TrendForce指出,长期协议(LTA)谈判增多使DRAM供应商未来需求可见度改善,愿意扩充产能
2.属于产业链晶片制备及晶圆厂产能规划,涉及新建洁净室等基础设施
3.主要影响三星、SK海力士、美光三大原厂及半导体设备供应商
4.为什么值得关注:扩产意味着对AI、服务器存储需求长期看好,将带动前道设备采购与材料需求,但也埋下未来供需失衡风险
1.东山精密子公司【索尔思光电】正扩充高端光芯片和800G/1.6T光模块产能
2.属于【光通讯芯片】制造,涉及InP衬底外延、光刻等化合物半导体工艺,与AI数据中心互连紧密相关
3.可能影响光模块产业链,与II-VI、Lumentum等竞争,也拉动上游InP衬底需求
4.为什么值得关注:AI算力集群需要高速光互连,800G/1.6T模块扩产将促进磷化铟等化合物半导体材料需求,可能加剧供应紧张
1.新USB标准发布,提供更高性能,但不同版本间兼容性挑战增加
2.属于接口芯片设计环节,影响SoC中USB PHY和控制器IP的选型与集成
3.可能影响Synopsys、Cadence等IP供应商及高通、苹果等芯片设计公司
4.为什么值得关注:虽然不直接碰触晶圆制造,但新标准将推动接口IP升级换代,设计工程师需持续跟踪标准演变以应对集成复杂性
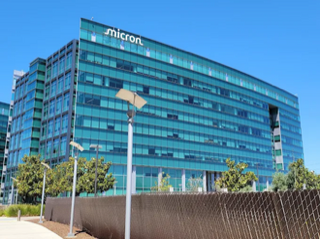
1. 发生了什么:美光与AI公司Anthropic签署多年战略协议,涵盖内存与存储供应、架构设计合作及战略投资。
2. 属于产业链哪个环节:影响内存/存储芯片供应(DRAM/NAND),直接对接AI推理与训练的数据中心基础设施。
3. 可能影响的公司或赛道:利好美光营收确定性,也对三星、SK海力士等存储大厂在AI客户争夺上构成竞争压力。
4. 为什么值得关注:AI公司正从单纯采购转向与芯片厂联合设计硬件架构,这意味着存储需求将更精准地与先进封装和异构计算绑定,加速定制化路线。
1.三星电子发布新一代UFS 5.0闪存存储方案,传输速率大幅提升,目标瞄准手机与端侧AI设备的处理需求。
2.属于半导体制造环节中的存储阵列设计与后道封装,UFS是NAND闪存与控制器集成的存储系统,直接嵌入移动设备主板。
3.该方案可满足端侧大模型对高带宽、低延迟存储的渴求,巩固三星在NAND及移动存储市场的领导力,对西部数据、铠侠等竞争对手形成压力。
4.随着AI从云端下沉至手机、PC等边缘设备,高速大容量存储成为标配,UFS 5.0这类基础元件升级为新人理解“端侧AI硬件栈”提供了简明切入点。
1.Counterpoint Research报告称不能完全排除2027年下半年存储器价格大幅回调的可能性
2.属于市场预测,关联DRAM/NAND整个制造链的需求端
3.直接影响三星、SK海力士、美光、铠侠等厂商的营收预期
4.为什么值得关注:当前存储价格高涨、厂商大幅扩产,若需求不及预期,景气反转将造成库存积压和削价,新人应理解半导体周期的残酷性