每日新闻(2026-06-17)
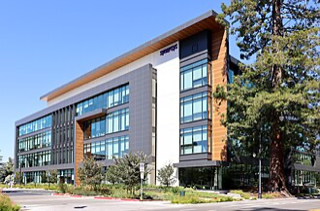
1. SemiWiki分析指出,先进封装正从平面2.5D集成向“塔式”垂直堆叠架构演进,以满足AI芯片对更高带宽和密度的需求。
2. 属于封装环节,是将逻辑、HBM等芯片进行三维集成的关键技术。
3. 将推动台积电CoWoS等现有封装技术向下一代演化,对设备供应商和拥有先进封装能力的代工厂是重大利好。
4. 目前主流做法是让芯片“平躺”在硅中介层上;新思路是像盖塔楼一样堆叠。这能在不缩小晶体管的情况下继续提升性能,是超越摩尔定律的路径之一。链接


1. Imec、ASML与台积电合作,展示了基于2D材料的12吋晶圆整合路径,目标是制造下一代微型化晶体管。
2. 属于前道光刻与薄膜沉积环节,影响未来1nm以下节点的晶体管结构定义。
3. 受益方:台积电、ASML、Imec;冲击传统硅基FinFET/GAA材料供应商。
4. 为什么重要:2D材料被视为解决硅通道物理极限的关键,这项合作证明其可在现有12吋产线试产,是从实验室走向量产的关键一步。

1. 三星计划2027年将多项目晶圆服务推进到2nm节点,降低中小客户的芯片原型验证成本。
2. 属于前道整体【晶圆制造】环节,是2nm GAA工艺的生态布局。
3. 影响三星Foundry客户群,包括韩国IC设计及AI芯片初创,挑战台积电的客户生态。
4. 为什么值得关注:MPW是吸引AI芯片初创客户的关键手段,2nm MPW开放意味着三星希望在下一代计算芯片市场提前锁定客户。
1. 中国最高人民法院判决支持英诺赛科,在氮化镓专利纠纷中压倒性战胜全球龙头英飞凌。
2. 属于前道掺杂和薄膜沉积环节的第三类半导体材料供应链,直接影响功率芯片制造。
3. 利好【英诺赛科】及中国本土GaN生态;对已在华内卷严重的英飞凌造成额外打击。
4. 为什么值得关注:专利壁垒是国际IDM防守中国厂商的主要武器,此次胜利意味中国GaN功率芯片量产扫清了一大障碍,可能加速全球GaN价格下跌与供应重组。
1. 据TrendForce报告,受【结构性变化】影响,NOR Flash和SLC NAND闪存芯片合约价在2026年上半年已上涨100%-150%,下半年预计再涨60%-75%。
2. 属于【存储芯片制造】环节,其供需失衡直接影响下游所有电子产品的封装和测试成本。
3. 受益供应商如华邦电、旺宏等,而依赖这些成熟制程存储芯片的消费电子、汽车和工业客户成本压力增大。
4. 为什么关注:三星、美光等大厂优先生产高利润的HBM,导致成熟制程的NOR和SLC NAND产能被挤占,造成结构性短缺和涨价,影响范围广泛。


1. 因台积电先进产能满载,比亚迪、谷歌、AMD等公司正积极与三星探讨芯片代工合作,涉及自动驾驶芯片、Axion处理器和CPU等。
2. 属于产业链核心的【晶圆制造】环节,具体涉及从光刻到测试的全流程。
3. 除三星外,影响台积电的产能分配策略,并为比亚迪、谷歌、AMD等提供了第二供应商选择。
4. 为什么关注:这标志着先进制程代工市场从台积电“一家独大”向“双源供应”策略转变。三星虽良率仍有差距,但其可用产能和地缘政治中立性正成为吸引全球芯片设计公司的关键优势。
1.三星正与多家设备商合作开发10nm级第七代1d DRAM量产设备,目标明年Q2导入。
2.属于前道【晶圆制造】的光刻、蚀刻等环节,线宽微缩至10-11nm,提升性能与能效。
3.直接影响三星自身及SK海力士等DRAM竞争者;设备商如ASML、东京电子等将受益。
4.为何重要:1d DRAM是三星9代HBM5E的核心晶粒,直接决定其2029年AI内存竞争力,是DRAM微缩竞赛的下一个关键战场。
1.尼康正在开发名为"PAP"的光响应表面处理技术,旨在解决玻璃基板上金属导线附着难的问题。
2.属于后道封装中基板制备环节,针对全球半导体厂商2030年导入玻璃基板的路线图。
3.直接关联台积电、英特尔等推动玻璃基板的厂商,以及Ibiden等基板制造商。
4.为何关注:玻璃基板是先进封装下一代关键材料,但其超光滑表面导致金属镀层易脱落,尼康的解决方案是量产前必须攻克的技术关卡。

1. 据路透社报道,【高通】正在洽谈收购AI芯片及RISC-V架构明星创企Tenstorrent。
2. 属于芯片设计与架构层面,涉及CPU及AI加速器IP,是晶圆制造前的关键环节。
3. 若收购成功,将强化高通在AI服务器芯片领域的话语权,并对ARM生态与英伟达形成竞争,影响三星、台积电等代工厂的订单结构。
4. Tenstorrent以RISC-V开源架构著称,这笔交易可能催生新的AI芯片势力。对新手来说,这类似移动芯片巨头跨界闯入AI数据中心战场,试图用开源技术另辟蹊径。链接
1. Element Six与Orbray宣布合作进入新阶段,共同推进【晶圆级单晶金刚石】的量产化进程。
2. 涉及晶片(硅晶圆制备)的前沿材料,金刚石被视为超越硅和碳化硅的下一代超宽禁带半导体材料。
3. 长期利好功率半导体、射频及量子计算等尖端领域。能否稳定获得高质量晶圆级材料是这些技术产业化的关键。
4. 钻石不仅是装饰品,其散热和电学性能远超硅。把它做成晶圆,是制造未来超级芯片的基础。当前目标是解决规模化生产难题。链接

1. NVIDIA CEO黄仁勋出席Coherent位于德克萨斯州谢尔曼工厂的扩建仪式,旨在扩大美国先进光子学制造产能。
2. 属于产业链光互连和光学模块环节,对应制造流程中的封装与测试周边技术。
3. 直接影响光子学器件制造商Coherent,并惠及NVIDIA自身AI系统以及整个AI数据中心供应链。
4. 为什么关注:光子学技术(激光器和光链路)是现代AI系统内部高速数据传输的关键。美国本土制造扩张有助于保障AI基础设施供应链安全,降低对海外封装的依赖。
1. 台积电与Amkor签署了一项为期10年的协议,在美国合作进行先进半导体封装和测试服务。
2. 直接对应制造流程中的封装和测试环节,特别是AI与HPC芯片所需的先进封装技术。
3. 合作双方台积电和Amkor直接受益,也为苹果、NVIDIA、AMD等AI/HPC客户加速了产品上市时间。
4. 为什么关注:此举旨在打造美国本土的先进封装供应链,增强供应链弹性,减少对海外封装基地(如台湾)的单一依赖,是美国芯片法案推动制造业回流的典型案例。
1.【味之素】CEO表示ABF绝缘膜可满足AI芯片需求至2030年,但之后展望不明。
2.属后道封装环节的关键绝缘材料,用于高性能基板,基板变大、层数增多推升ABF用量。
3.主要客户为Intel、AMD及各大封测厂;新增岐阜县第三工厂,2028年动工,2032年投产。
4.为何关注:ABF是先进封装命脉材料,AI服务器基板需求激增令其供应持续紧张,味之素垄断地位使其动向成为行业风向标。
1. 三星宣布在其工厂部署AI自主系统,将产品测试周期从15天大幅缩短至2天。
2. 属于测试环节,直接影响芯片出厂前的最终验证与良率爬坡速度。
3. 直接影响三星自家逻辑、存储芯片及代工客户的出货效率,对HBM等供不应求的AI芯片尤为关键。
4. 这是AI在半导体【智能制造】中的里程碑应用。对新人而言,测试是芯片交付的最后一关,大幅提速意味着AI芯片能更快响应市场,缓解产能焦虑。链接
1. 面对AI带动的爆发式【光通讯】需求,JX Advanced Metals计划投资1200亿日元,目标在2030年前将磷化铟InP材料产能提高至10倍。
2. 属于晶片(衬底制备)环节,InP是制造光模块中激光器、探测器等光芯片的核心化合物半导体衬底。
3. 直接缓解光模块厂商的缺料困境,支撑英伟达、谷歌等巨头数据中心的光互连升级,稳固高速光通讯产业链。
4. 当前AI数据中心都靠高速光模块连接,而光模块的“灵魂”就长在InP这种特殊衬底上。扩产10倍表明行业确信AI带来的数据流量洪流才刚刚开始。链接
1. 深圳华强北经销商透露,部分高容量MLCC电容器价格一个月内暴涨3-5倍,个别型号飙升8-10倍,交期从10周延长至20周。
2. 属于封装及PCB组装环节的关键被动元器件供应,直接受AI服务器电源管理需求驱动。
3. 利好【村田】、三星电机;集成商如超微、NVIDIA服务器厂商面临成本压力。
4. 为什么值得关注:MLCC被称为“电子工业大米”,此轮涨价集中在AI相关部件,可能挤压其他消费电子产能,需警惕结构性失衡。
1. 据路透社报道,美国曾计划将包括DeepSeek和【长鑫存储】(CXMT)在内的超100家中国公司指定为国家安全风险并列入贸易黑名单,但目前该计划已搁置。
2. 直接影响EDA软件、半导体设备和【晶圆制造】环节的供应链安全,涉及流程地图中的光刻、蚀刻到测试几乎所有步骤。
3. 影响中国AI芯片设计公司DeepSeek、DRAM制造商CXMT,以及为其供货的美国及全球设备材料商。
4. 为什么关注:虽然被搁置,但该计划表明美国对华技术限制可能进一步扩大至AI应用和存储芯片领域,增加了中国半导体产业获取先进技术和设备的不确定性。
1.本周DDR4主流芯片现货价微跌0.28%至35.8美元,而DDR3价格持续攀升。
2.属于后道测试完成后的成品芯片交易环节,反映终端市场库存与采购意愿。
3.影响模组厂、消费电子制造商;部分买家因DDR4价高而转购DDR3,形成规格降级需求。
4.为何关注:DDR3涨价揭示供应链在成熟制程DRAM上的结构性短缺,买家在成本压力下被迫采用旧规格产品。
1. Enkris推出基于micro-LED技术的光互连产品,主打数据中心内高速率、低功耗的带宽连接需求。
2. 指向芯片间光互连这一新兴环节,可视为共封装光学的一种光源方案探索。
3. 影响光通信模块厂、AI芯片互连方案商;若成熟可能冲击传统VCSEL激光方案。
4. 为什么值得关注:AI算力集群的瓶颈正是数据传输。micro-LED光源有成本低、功耗低的潜力,是替代现有昂贵激光器的可能路径。

1. 贝恩资本已出售部分铠侠(Kioxia)股份,SK海力士通过可转换债仍持有约14-15%的股份,该部分价值约492亿美元。
2. 属于【存储芯片制造】环节,影响产业链上游的资本和股权结构。
3. 直接影响SK海力士和铠侠,对NAND闪存市场的竞争格局有潜在影响。
4. 为什么关注:这笔巨额投资收益是半导体行业历史上最赚钱的私募股权交易之一,将极大增强SK海力士的现金流,为其在HBM和NAND领域的持续投资提供雄厚资本。
1.受消费电子需求不振影响,512Gb TLC NAND晶圆现货价本周下跌1%至21.43美元。
2.属后道测试完成后的成品芯片交易环节,反映存储模组厂商的库存水位与采购情绪。
3.影响铠侠、西部数据、美光等NAND原厂及下游模组厂。
4.为何关注:尽管二季度合约价上涨支撑成本,但现货市场买气低迷,表明消费类存储终端需求复苏乏力。