每日新闻(2026-05-28)
1.发生了什么:Microchip发布3.3kV HV D3 mSiC系列碳化硅功率模块,专为AI数据中心【固态变压器】设计。
2.属于产业链哪个环节:属于后道封装与测试环节,是功率半导体模组成品,直接影响电源转换系统。
3.可能影响的公司或赛道:Microchip在SiC领域与Wolfspeed、英飞凌竞争,利好AI数据中心基础设施及电源供应商。
4.为什么值得关注:3.3kV高压模块是AI数据中心供电架构的关键器件,可简化设计并提升效率,推动SiC在高压场景的渗透,降低能源损耗。
1.发生了什么:IEEE Spectrum报道,研究人员利用无结晶体管在3D芯片堆叠中展示潜力,有望突破面积微缩瓶颈。
2.属于产业链哪个环节:属于前道薄膜沉积、掺杂和【蚀刻】等基础工艺,影响晶体管架构与3D集成方案。
3.可能影响的公司或赛道:若商用化,可能影响台积电、三星、英特尔等在CFET或3D堆叠技术上的路线选择。
4.为什么值得关注:传统晶体管依赖PN结,无结设计可简化制造并降低漏电,为先进制程向三维扩展提供全新原理,有望延续摩尔定律。


1. 华为在IEEE研讨会展示“韬”技术,利用多重图案化与特殊材料搭配,声称可在无最先进光刻机下推进制程
2. 属于产业链光刻(第6步)环节的替代方案,可能涉及薄膜沉积与蚀刻的工艺创新
3. 若属实会对ASML、应用材料及台积电等先进代工厂商产生潜在冲击,利好国产设备材料商
4. 此举类似“用巧劲弥补工具不足”,若能商用将改写半导体制造规则,但目前仍属业内讨论,需关注后续验证

1. SK海力士市值突破1兆美元,成为亚洲第三家达此里程碑的半导体企业
2. 属于存储芯片制造与封装环节,其HBM通过先进封装(如TSV堆叠)实现高带宽
3. 科技大厂愿出资助其建厂以锁定产能,SK海力士则转为长期供应合约的谈判筹码,直接影响英伟达、AMD等AI芯片供应
4. HBM是AI训练的“内存瓶颈”,产能受封装技术限制,这种“带资进场”的模式显示AI巨头对高端存储的饥渴与掌控欲
1. 日月光建置业界首条310×310mm面板级封装(PLP)自动化产线,目标2027年上半年量产
2. 属于封装(第15步)环节的重大革新,从晶圆级迈向面板级,可大幅提升小芯片与HBM的整合效率
3. 直接受益于AI/ASIC/Chiplet趋势,可能重塑OSAT(专业封测代工)格局,台积电的CoWoS面临新竞争者
4. PLP相当于“把饭碗换成餐盘”,一次处理更多芯片,降低成本,是后摩尔时代封装技术的重要演进方向
1. 台化在COMPUTEX展示5N5(99.9995%)高纯度氢气,目标用于半导体制程中的清洗、退火等环节
2. 主要涉及清洗(第2/8步)与薄膜沉积/退火步骤,氢气作为载气或还原气体可辅助减碳
3. 切入半导体材料供应的传统化工企业增多,可能影响林德、法国液化空气等工业气体巨头的供应版图
4. 洁净与环保双重要求下,高纯氢成为绿色制程的关键“调味料”,新手需知:芯片制造对气体纯度要求极高,一粒尘埃级杂质即可毁掉整片晶圆
1. 发生了什么:应用材料与SCREEN在EPIC中心集成SCREEN的SU-3300单片清洗系统,加速先进工艺研发。
2. 属于产业链哪个环节:晶圆制造第二步清洗,针对3nm以下节点的颗粒与污染控制。
3. 可能影响的公司或赛道:应用材料、SCREEN,以及台积电、三星等需要快速验证清洗方案的逻辑/存储厂。
4. 为什么值得关注:随着晶体管微缩,清洗缺陷是良率杀手,EPIC中心的快速集成能将清洗工艺开发周期缩短数月,直接改善前道良率。

1. 发生了什么:联电和英特尔联合开发的12nm FinFET工艺确定2027年在英特尔美国亚利桑那厂量产。
2. 属于产业链哪个环节:前道晶圆制造,涉及光刻、蚀刻、沉积等核心步骤的FinFET节点。
3. 可能影响的公司或赛道:联电、英特尔直接受益,可为汽车、工业芯片客户提供美国本土制造的成熟制程。
4. 为什么值得关注:联电借英特尔产能切入美国成熟制程市场,强化半导体在地化供应,也为英特尔代工业务带来稳定订单,改变成熟制程竞争格局。
1. 发生了什么:SEMI与Global Net联合发布玻璃核心基板市场和发展趋势报告,为行业提供分析参考。
2. 属于产业链哪个环节:封装环节的基板材料,玻璃基板可能替代有机基板用于CoWoS等先进封装。
3. 可能影响的公司或赛道:英特尔、三星电机、Ibiden等基板制造商,以及玻璃基板设备/材料供应商。
4. 为什么值得关注:玻璃基板具备优异热稳定性和高频特性,是延续后摩尔定律的关键封装材料,报告显示行业投入加速,有望在AI/ HPC芯片中率先商用。
1. 北京大学为华为的LogicFolding架构开发了专用EDA工具,据称该技术路线可在不依赖极紫外光刻(EUV)的情况下实现等效1.4nm节点性能,目标2031年落地。
2. 虽属前端设计工具,但直接影响核心光刻(步骤6)路径选择,LogicFolding试图通过电路折叠和异构集成规避先进制程对ASML EUV设备的依赖。
3. 潜在影响华为及其芯片代工伙伴的工艺路线图,也可能为受制于先进设备出口管制的中国半导体企业提供替代方案思路。
4. 这是一条典型的“曲线超车”技术探索,若能成功,将颠覆现有制程竞赛逻辑;但目前仅处于研发阶段,风险与不确定性极高。

1. 据卖方分析师消息,英伟达正测试GPU与GPU之间的混合键合(hybrid bonding)技术,可能应用于未来产品N1/N1X平台。
2. 属于先进封装环节(步骤15),混合键合是一种无需微凸点的超高密度3D互联技术,可大幅提升芯片间带宽和能效。
3. 直接影响英伟达下一代AI加速器架构设计,也可能拉动台积电等代工厂的混合键合产能需求,相关设备供应商有望受益。
4. 若实现量产,将突破现有CoWoS封装在互联密度上的物理极限,推动AI芯片向更大规模、更高效能的方向发展。
1.发生了什么:TrendForce指出,共封装光学(CPO)即将进入量产,但晶圆级光学测试与国际标准尚未统一,阻碍大规模部署。
2.属于产业链哪个环节:属于后道封装与测试环节,特别是光子集成电路(PIC)测试需亚微米级精度和全自动方案。
3.可能影响的公司或赛道:可能延缓台积电、英特尔等CPO产品放量,利好提前布局精密光学测试的设备商和PIC专家。
4.为什么值得关注:CPO被视作突破AI互连功耗与带宽瓶颈的关键技术,测试短缺是产业链必须攻克的短板,将决定CPO商业化的速度。
1. 发生了什么:黄仁勋访台表示NVIDIA对台湾采购额将从1000亿增至1500亿美元,涵盖芯片、封装、系统等。
2. 属于产业链哪个环节:覆盖AI芯片全链条,从晶圆制造、先进封装(CoWoS)到基板、服务器组装。
3. 可能影响的公司或赛道:台积电、鸿海、广达、纬创及ABF基板、测试设备供应商等直接受惠。
4. 为什么值得关注:采购暴增印证AI算力需求持续跳升,但也可能加深全球对台湾供应链的依赖,挤占其他客户的先进产能并推升涨价压力。
1. 发生了什么:ABF基板大厂Kinsus宣布订单能见度已达2029年,并敲定三年资本支出约7.5亿美元。
2. 属于产业链哪个环节:封装步骤的ABF基板,用于AI GPU、CPU等高端芯片的载板。
3. 可能影响的公司或赛道:Kinsus、Ibiden、欣兴等基板厂,下游AI芯片和封装测试产能。
4. 为什么值得关注:ABF基板是AI芯片封装的瓶颈材料,近五年订单可见度显示AI需求未见顶,扩产决心将缓解供应紧张,但设备交期仍是变数。
1. 发生了什么:英飞凌发出通知,2026年7月1日起再次调涨功率半导体价格,为年内第二次涨价。
2. 属于产业链哪个环节:功率半导体的前道制造(如沟槽MOSFET)至封装测试全链条。
3. 可能影响的公司或赛道:汽车Tier1、工业设备厂商等英飞凌客户,ST、安森美等竞争对手可能跟进。
4. 为什么值得关注:年内连续涨价反映功率器件材料及代工成本持续上升,下游成本压力将进一步加剧,需关注电动车和工业领域的采购策略调整。
1. 英特尔计划从明年起在2.5D封装技术EMIB中大规模采用硅电容器,并同步推进集成硅通孔(TSV)的EMIB-T技术,以改善AI芯片的高功耗供电稳定性。
2. 属于后道封装环节(步骤15),涉及基板、硅桥和电容器的集成,旨在缓解AI芯片在2.5D封装中的电压降问题。
3. 可能影响英特尔代工业务、封装设备与材料供应商,以及谷歌、【亚马逊】等已采用EMIB的AI芯片客户,日本基板厂Ibiden已启动2200亿日元投资建设EMIB-T专用产线。
4. 硅电容器相比传统MLCC电阻降低超100倍,能确保HPC芯片信号完整性,标志着先进封装从单纯互联向有源供电管理的技术跨越。
1. Yageo表示高端定制化MLCC交付周期已拉长至12-18周,叠加原材料成本上涨和需求激增,公司可能跟进日韩对手进行价格上调。
2. 属于封装及基板环节的关键被动元件供应,MLCC广泛用于芯片封装、PCB和电源模块中,对稳定电路功能至关重要。
3. 影响Yageo、Murata、三星电机等MLCC大厂的产能与定价策略,也波及所有依赖高端电容的AI服务器、ASIC设计公司。
4. 当前短缺集中在高规格定制产品,且AI相关业务BB值达1.4,显示出AI服务器平台升级正在快速消耗特种电容产能,可能成为持续瓶颈。
1. 多方信源指出HBM内存供应紧张正成为AI芯片性能提升的关键约束,美光等厂商表示产能紧俏,而英伟达Rubin CPX平台据报已从GDDR7转向HBM架构。
2. 影响前道【DRAM晶圆制造】与后道3D封装(HBM需通过TSV和硅中介层堆叠),直接关联AI芯片的数据吞吐能力。
3. 英伟达的Blackwell、Rubin平台持续优先部署HBM,美光、SK海力士、三星等内存大厂需平衡HBM与标准DRAM的产能分配。
4. HBM将DRAM堆叠结构与逻辑芯片共同封装,供应限制会拖累AI训练和推理系统的整体交付节奏,是当下AI产业链最脆弱的环节之一。
1.发生了什么:据TrendForce报道,中国据报开始限制阿里巴巴、深度求索等企业的AI人才出境,政策可能从国有单位延伸至私企。
2.属于产业链哪个环节:属于政策与贸易范畴,直接影响AI人才流动,间接波及AI芯片设计及算法研发进程。
3.可能影响的公司或赛道:或加剧国内AI企业人才封闭,削弱国际交流合作,有利于海外替代芯片及AI方案提供商。
4.为什么值得关注:高端人才是半导体与AI竞争的核心资源,此举反映中国对技术自主和人才外流的高度警惕,可能重塑全球AI人才分布格局。
1. 中国将AI芯片纳入信创安全测评体系,实质形成市场准入制度
2. 该政策影响芯片设计→流片→销售的全链条,尤其波及先进制造与封装环节的国产替代要求
3. 直接决定华为昇腾、寒武纪等国产AI芯片的政府及关键行业订单,限制英伟达等外企在华销售
4. 相当于给AI芯片发了“国内身份证”,只有通过测评才能进入核心市场,是本土地缘博弈在芯片领域的具体落地

1.发生了什么:意法半导体(ST)将耐压700V的PowerGaN器件加入STPOWER产品线,目标提升电源效率和功率密度。
2.属于产业链哪个环节:位于后道封装与测试环节,属于功率器件成品,用于电源适配器、服务器电源等。
3.可能影响的公司或赛道:ST直接与英飞凌CoolGaN等竞争,巩固氮化镓高压市场,惠及快充、数据中心电源设计。
4.为什么值得关注:GaN技术从低压走向700V高压,可覆盖更多工业及AI数据中心应用,是第三代半导体在功率转换领域的重要里程碑。
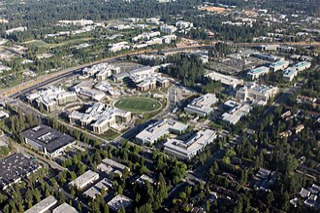
1.发生了什么:摩根士丹利估计,微软数据中心安装电力容量将从2024年的约5GW攀升至2028年的约20GW。
2.属于产业链哪个环节:属于终端【市场与需求】预测,直接影响服务器芯片、存储、电源管理芯片等长期需求。
3.可能影响的公司或赛道:将极大拉动GPU、CPU、HBM、SSD及配套功率芯片需求,英伟达、AMD、英特尔及存储巨头长期受益。
4.为什么值得关注:20GW规模相当于大型城市用电总量,印证AI算力基建的确定性,将重塑半导体产业的需求架构和资本开支。