每日新闻(2026-05-27)

1.英特尔代工推出EMIB-T封装技术,在连接不同芯片的微小硅桥中直接加入路由通道,为数据和能量提供更直接路径,提升AI引擎效率。
2.属于产业链封装环节(第15步),直接涉及2.5D/3D集成。
3.影响英特尔代工客户及NVIDIA、AMD等AI芯片设计公司,增强其在先进封装领域的竞争力。
4.EMIB-T通过硅桥内嵌路由改善互连,是解决大算力芯片数据传输瓶颈的关键方向,新手可理解为给芯片间的高速公路新增了立交匝道。
1.SemiAnalysis分析数据中心供电将向800VDC架构演进,涉及功率架、固态变压器等设备升级。
2.虽不在16步核心流程内,但直接影响功率半导体(SiC/GaN)芯片及电源管理IC的制造与封装后道需求。
3.推动英飞凌、意法半导体、罗姆等功率器件厂商扩产,并向电源模块封装环节传导。
4.更高的供电效率是AI数据中心降本的关键,800V高压平台将拉动化合物半导体材料与封装技术的投资,是继算力芯片后的另一条暗线。

1. 发生什么:英特尔18A制程的晶圆代工良率正在快速拉升,可能威胁三星晶圆代工抢单。
2. 产业链环节:属于【前道晶圆制造】,涉及步骤6光刻及步骤5-12的多次循环工艺集成。
3. 可能影响:英特尔、三星在先进制程代工领域的竞争态势;高通、英伟达等潜在客户的订单分配。
4. 行业意义:18A是英特尔重振代工业务的关键节点,良率提升代表其有能力承接外部客户高端芯片订单,可能打破台积电、三星两强格局。
1. 发生什么:台积电计划大砍员工分红达15%,引发社群平台激烈抗议,甚至有员工呼吁成立工会。
2. 产业链环节:影响整体晶圆厂运营(步骤1-16所有环节)所需的人力稳定性。
3. 可能影响:台积电若无法妥善处理劳资关系,可能影响先进制程的扩产进度与良率维持。
4. 行业意义:半导体对顶尖人才依赖度极高。分紅争议若升级为罢工,将直接冲击全球10%的晶圆产能,对AI芯片供应影响巨大。
1. 随着曲线掩模版(Curvilinear Mask)在高数值孔径光刻中应用增多,传统光学检测与量测技术面临分辨率与精度不足的挑战,驱动新一代检测设备研发。
2. 属于产业链光刻环节的掩模版制备与检测子步骤,直接影响晶圆厂工艺开发的推进速度。
3. 影响公司:光刻设备商ASML、掩模检测设备商【科磊KLA】、应用材料等;台积电、三星等先进制程晶圆厂也需要同步升级量测方案。
4. 值得关注:曲线掩模版是突破衍射极限的关键技术,但检测能力必须同步跟上,否则会成为2nm以下节点的良率瓶颈。


1.AMD、【博通】和谷歌加大反NVIDIA攻势,AI半导体市场面临重新洗牌。
2.这属于终端市场需求与竞争动态,影响芯片设计、代工订单分配及先进封装产能。
3.直接影响上述四家公司的AI芯片业务,可能为台积电等代工厂带来更分散的订单。
4.AI训练与推理芯片一家独大的局面若被打破,将带动更多定制化芯片需求,新手可关注这三大厂商后续的市占率变化。
1. 多个行业信源确认,NVIDIA原定2025下半年推出的推理GPURubin CPX目前无内存与基板订单,业内有声音称项目可能已取消。
2. 属于产业链封装与测试环节前的产品规划阶段,影响GDDR7内存与IC基板的未来需求。
3. 影响公司:内存方面三星、SK海力士、美光的GDDR7规划;基板方面欣兴、景硕等;NVIDIA自身已将重心转向收购的Groq LPU。
4. 值得关注:Rubin CPX曾被视为GDDR7大规模应用的引爆点。如今推理战略转向LPU,GDDR7短期仍局限于RTX 5090/5080等少量显卡,生态扩张受阻。
1. 台湾晶圆代工厂联电(UMC)在股东会上表示,因新加坡厂扩产导致成本压力大增,计划2025下半年启动选择性涨价,2027年进行更广泛的价格调整谈判。
2. 属于产业链【晶圆制造】全流程的定价环节,直接影响IC设计客户的成本。
3. 影响公司:联电自身以及其Fabless客户群(主要覆盖成熟制程的驱动IC、PMIC、MCU等);台积电、格芯等同业是否跟进值得观察。
4. 值得关注:这是继英飞凌涨价后又一重要价格信号的释放,成熟制程代工涨价或进一步挤压下游利润空间。
1. 发生什么:因AI服务器需求超预期,高阶低热膨胀系数(Low-CTE)玻纤布T-glass出现严重缺货。
2. 产业链环节:属于封装载板材料(步骤15),是FC-BGA载板的关键原料之一。
3. 可能影响:龙头厂商日东纺,以及依赖T-glass的NVIDIA、AMD等AI芯片封装供应链。
4. 行业意义:T-glass缺货会卡住高性能芯片的封装基板供应,可能成为继CoWoS产能之后,AI芯片出货的另一个瓶颈。
1. 中国最大被动元件厂商【风华高科】宣布暂停0402/0603尺寸芯片电阻和MLCC全产品线接单,未交付订单已远超现有产能,产能利用率约90%。
2. 属于产业链封装环节所需的被动元件,是几乎所有电路板上的基础零部件,缺货将直接卡住模组与系统组装。
3. 影响公司:风华高科自身,以及【村田】、三星电机等同业;三星电机天津厂已满产运行,禾伸堂、PDC等交期也在拉长。
4. 值得关注:这通常被视为涨价周期前兆。银价上涨进一步推高芯片电阻成本,高规格MLCC短缺可能在2027年加剧,AI高压MLCC受益最大。
1. 中国中微公司(Zhongwei Precision)宣布实现8英寸SiC碳化硅【激光剥离】技术量产,将材料损耗从行业常见的60-80μm降至≤40μm。
2. 属于产业链晶片/硅晶圆制备步骤,直接影响SiC衬底生产成本与产出效率。
3. 利好SiC功率器件制造商如英飞凌、意法半导体等,同时冲击传统SiC衬底切割方案的设备供应商。
4. 值得关注:SiC是电动车和充电桩的关键材料,降低衬底损耗意味着成本下降和产能提升,可能加速SiC对硅基IGBT的替代。
1. 英飞凌正式宣布对功率半导体产品进行价格调涨。
2. 属于产业链最终端的测试和模块组装前道,但功率半导体本身就是晶圆制造完整流程的产出品,涨价反映从硅晶圆到封装各环节的成本累积。
3. 直接影响汽车、工业、数据中心等下游客户的BOM成本;利好英飞凌自身及德州仪器、安森美等同业毛利。
4. 值得关注:这是继MLCC等被动元件短缺后,主动器件开启涨价的信号,意味着半导体供应链整体进入价格上升通道,行业景气度有望回暖。
1.NVIDIA VeraCPU评测显示,其ARM架构性能比AMD EPYC 9575F高10%,代际提升1.63倍,超过Intel Xeon 6980P达55%。
2.属于芯片产品测试验证环节(第16步),反映设计-制造全流程的最终性能。
3.直接冲击服务器CPU市场,影响英特尔、AMD在数据中心的份额,利好NVIDIA自有CPU生态。
4.Vera的强劲表现意味着ARM架构首次在服务器端与x86正面抗衡取得优势,可能加速数据中心CPU架构切换。
1. 发生什么:NVIDIAVera CPU基准测试结果出炉,综合性能领先AMD EPYC 9575F约10%,较前代Grace提升1.63倍。
2. 产业链环节:处于下游应用(芯片设计与服务器),不直接涉及制造步骤,但影响数据中心算力格局。
3. 可能影响:NVIDIA正在切入由Intel和AMD主导的服务器CPU市场,对数据中心CPU赛道形成冲击。
4. 行业意义:Vera采用ARM架构,性能大幅度提升可能加速服务器市场从x86向ARM架构迁移,对Intel和AMD构成长期威胁。
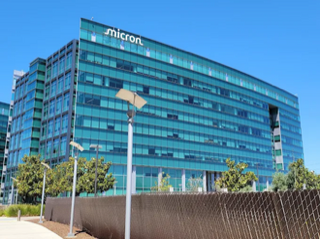

1. 发生什么:最新分析指出,美光在车用内存市场占有过半份额,大幅领先三星与SK海力士。
2. 产业链环节:属于特定终端应用市场(车用半导体),对应到DRAM/NAND晶片制造全流程。
3. 可能影响:美光稳固的利基市场优势;三星、SK海力士在车用领域的策略需要调整。
4. 行业意义:尽管三星和SK独占HBM等AI尖端内存市场,但在车用可靠性和长期供应的积累上,美光依旧有坚固的护城河。